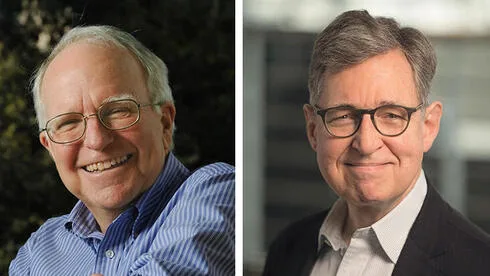
Если семья получает грант от правительства, начинает ли она немедленно его тратить? Владелец ресторана обнаруживает, что клиенты сокращают расходы, начинает ли он немедленно снижать цены? Центральный банк снижает процентную ставку, начинают ли предприятия немедленно инвестировать? Эти вопросы кажутся тривиальными, но экономисты посвящают целые жизни попыткам дать на них всеобъемлющий ответ. Именно поэтому Шведская королевская академия наук присудила сегодня Нобелевскую премию по экономике Роберту Холлу (83) из Стэнфордского университета и Майклу Вудфорду (71) из Колумбийского университета с обоснованием, что им удалось дать достаточно точные ответы на эти вопросы. Премия была присуждена им за «микроэкономические основы макроэкономической стабилизации». Иными словами, эта двойка установила, что макроэкономику следует строить снизу вверх, исходя из решений домохозяйств и фирм.
Шок, который разрушил кейнсианскую модель
Значительный вклад этой пары, которая разделит приз в размере 1,2 миллиона долларов, связан с экономическим термином, который сегодня кажется тривиальным и привычным: ожидания. Холл исследовал, как люди решают, сколько тратить, а сколько сберегать — вопрос огромного макроэкономического значения. Вудфорд создал структуру, объясняющую, как решения семей и предприятий суммируются в состояние всей экономики и как правительства и центральные банки могут на это повлиять. За академической формулировкой скрывается простой, но критически важный и не менее амбициозный вопрос: как предотвратить превращение кризиса в затяжную волну увольнений и как остановить рост цен, не задушив экономику.
Чтобы понять инновацию, нужно вернуться в 70-е годы. До тех пор многие экономисты полагались на кейнсианскую модель: когда доходы растут, потребление растет; когда безработица высока, давление в сторону роста цен ослабевает. Правительство, которое хотело стимулировать активность, могло увеличить количество денег в руках населения и ожидать большего объема покупок, производства и рабочих мест. Однако затем произошел шок, который разрушил теорию: нефтяные кризисы. Энергия подорожала, цены выросли, и одновременно с этим активность ослабла, а безработица выросла (стагфляция). Экономика страдала как от высоких цен, так и от нехватки рабочих мест. Старые правила не давали ответов, и возникла необходимость понять решения, стоящие за цифрами.
Зал исследований планирования расходов семей
Здесь в игру вступает Холл. В новаторском исследовании 1978 года он предложил способ проверить идею о том, что семьи планируют свои расходы в соответствии с доходом, который они ожидают получать в течение длительного времени. То есть, при определенных условиях, изменения в потреблении должны быть следствием новой и неожиданной информации о будущем, и поэтому их невозможно предсказать с помощью уже известной информации. Люди не хотят жить в достатке один месяц и в условиях крайней экономии в следующем, а пытаются поддерживать стабильный уровень жизни с помощью сбережений, а иногда и с помощью займов.
Инновация Холла заключалась в том, чтобы превратить эту идею в тест: если люди уже используют существующую информацию для планирования расходов, то изменения в расходах должны быть связаны с новой информацией, которая их удивляет. Известие о неожиданном повышении может изменить планирование; платеж, который уже был ожидаем, не обязательно является причиной менять его снова.
Из этого вытекает практическое значение для правительства: грант не переводится автоматически в покупки. Холл проверил и обнаружил, что семья с сбережениями сможет сохранить деньги. С другой стороны, семья, которой трудно оплатить еду и электричество, потратит их быстро. Его работа заложила основу для изучения этих различий, которые сегодня включены в модели, используемые для планирования политики, такие как гранты, которые распределяли, помимо прочего, правительства Израиля и Соединенных Штатов в период коронавируса.
Центральные банки полагались на Вудфорда
Вудфорд расширил перспективу. Он связал решения потребителей с решениями бизнеса и с процентной политикой центральных банков. В своей книге 2003 года он представил структуру, которая стала центральной основой для моделей центральных банков — своего рода лабораторией, в которой можно проверить, что ожидается в случае повышения или понижения процентной ставки.
Один из важных выводов заключается в том, что цены не меняются мгновенно каждый раз, когда меняется реальность. Ресторан не печатает новое меню после неудачного вечера, а компания не обновляет каждый контракт ежедневно. Поэтому, когда клиенты сокращают покупки, предприятия могут поначалу продавать меньше. Здесь может помочь снижение процентной ставки: оно удешевляет кредит и стимулирует расходы и инвестиции.
Но в систему соображений входит и будущее. Предприятие, рассматривающее кредит для расширения, заинтересовано в том, чтобы знать, сколько будет стоить финансирование в долгосрочной перспективе. Поэтому сообщение центрального банка о его намерениях может повлиять уже сегодня, при условии, что ему верят. Отсюда возник один из известных терминов на рынке капитала: прогнозное руководство (Forward Guidance).
Вудфорд и Холл, возможно, и не решили все экономические загадки, но они улучшили способ их анализа. Их вклад напоминает лицам, принимающим решения, что любое изменение в налогах, субсидиях или процентных ставках проходит через людей, которые планируют и реагируют. Но прежде всего он напоминает им, что для того, чтобы повлиять на экономику сегодня, необходимо понимать, какое завтра видят эти люди перед своими глазами.